📌 기준일: 2026-10-30(최초 발행 2026-06-24, 수익률·AUM·보유종목 전면 갱신) · 운용 데이터는 각 운용사 공식 페이지·팩트시트 및 StockAnalysis 집계 기준입니다. 본 글은 정보 제공 목적이며 투자 권유가 아닙니다.
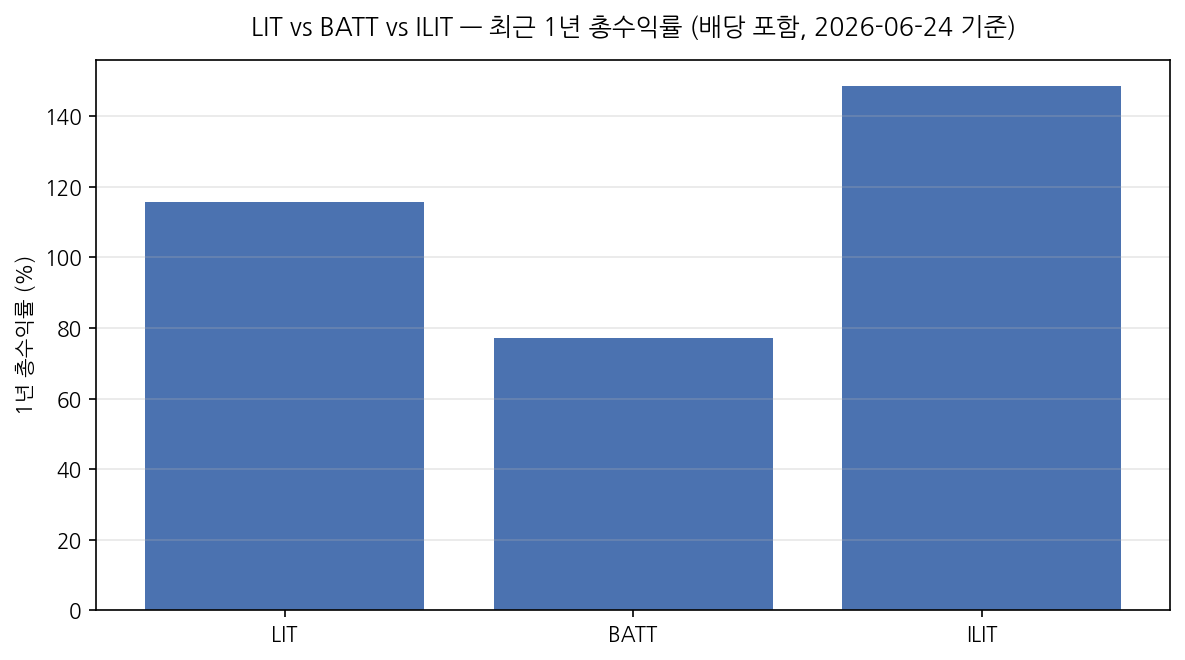
2026-10-30 갱신: 위 차트는 2026-06-24 기준 최초 발행 시점의 수익률이다. 이후 4개월 사이 세 ETF의 1년 수익률이 전부 반대 방향으로 움직였다 — LIT는 +115.60%에서 -3.40%로, ILIT는 +148.48%에서 -23.79%로 급락했고, BATT만 +77.07%에서 +13.93%로 상대적으로 선방했다(StockAnalysis·Amplify ETFs 공식 페이지, 2026-10-30 재조회). 아래 본문의 수치는 전부 10월 기준으로 갱신했다.
왜 지금 다시 ‘리튬·배터리 ETF’인가
2022~2024년 전기차 수요 둔화와 리튬 가격 폭락(2022년 고점 대비 약 -80%)으로 리튬·배터리 ETF는 ‘버려진 테마’였습니다. 그러나 2026년 들어 분위기가 달라졌습니다. CATL의 LFP·반고체전지 양산 라인 확대, 미국 IRA 보조금 잔존, EU의 2035년 내연기관 금지 재확인, 그리고 데이터센터·로봇용 ESS(에너지저장장치) 수요 폭발 — 이 네 가지가 동시에 작동하면서 리튬 현물 가격은 2026년 1분기 저점 대비 약 +60% 반등했고, 관련 ETF는 1년 만에 두 자릿수~세 자릿수 수익률을 회복했습니다.
이 글은 한국 개인투자자가 해외주식 계좌로 매수 가능한 미국 상장 3대 리튬·배터리 ETF — LIT(Global X), BATT(Amplify), ILIT(iShares) — 의 운용방식·총보수·실부담 TER·상위 구성종목 집중도·시점별 수익률·리스크를 한 자리에서 정리합니다. 직전 글 미국 AI·반도체 ETF 완벽 정리 (SOXX/SMH/SOXQ/AIQ/BOTZ)와 마찬가지로 ‘광고용 총보수’와 ‘실제로 빠지는 돈’을 분리해 보겠습니다.
한눈에 비교 — LIT vs BATT vs ILIT
| 항목 | LIT (Global X) | BATT (Amplify) | ILIT (iShares) |
|---|---|---|---|
| 운용사 | Mirae Asset Global X | Amplify ETFs | BlackRock iShares |
| 설정일 | 2010-07-22 | 2018-06-06 | 2023-06-21 |
| 추종지수 | Solactive Global Lithium Index | EQM Lithium & Battery Technology Index | STOXX Global Lithium Miners & Producers Index |
| 운용방식 | 패시브 (수정 시총가중) | 패시브 (시총가중 + 캡) | 패시브 (시총가중) |
| 총보수 (Expense Ratio) | 0.75% | 0.59% | 0.47% |
| 순자산 (AUM) | 약 11.3억 달러 | 약 9,435만 달러 | 약 1,085만 달러 |
| 구성 종목 수 | 43 | 53 | 64 |
| 커버리지 | 리튬 채굴+정제+배터리+EV 완성차 | 리튬·코발트·니켈·망간·흑연 광물 풀체인 | 리튬 광산·생산자 집중 |
| 거래량 | 일평균 60만 주 이상 | 일평균 5~10만 주 | 일평균 1~3만 주 (저유동) |
세 ETF는 같은 ‘리튬·배터리’ 테마이지만 노출 범위가 전혀 다릅니다. LIT는 리튬 광산부터 셀 제조, EV 완성차(Tesla)까지 가장 폭넓은 풀체인 노출. BATT는 리튬뿐 아니라 코발트·니켈·구리까지 배터리 핵심 원자재 광산 비중이 커서 사실상 ‘배터리 메탈 ETF’에 가깝습니다. ILIT는 ‘리튬 생산자 순수 노출’ 콘셉트로 가장 변동성이 큽니다.
보수의 함정 — 총보수 vs 실부담 TER
광고에 적힌 ‘0.47%’와 실제 통장에서 빠지는 비용은 다릅니다. 미국 ETF 실부담 TER을 추정할 때는 다음을 더해야 합니다.
- 운용보수 (Expense Ratio): 운용사가 매일 NAV에서 차감
- 매매 호가 스프레드 (Bid/Ask Spread): 저유동 ETF일수록 큼
- 해외주식 거래 수수료: 국내 증권사 평균 0.25%
- 배당원천세 15%: 미국 ETF 배당에 자동 원천징수
- 양도세 22% (250만 원 공제 후): 매도 차익 발생 시
| 항목 | LIT | BATT | ILIT |
|---|---|---|---|
| 총보수 | 0.75% | 0.59% | 0.47% |
| 평균 스프레드(추정) | 0.05% | 0.15% | 0.30% |
| 실부담 TER (보수+스프레드) | 약 0.80% | 약 0.74% | 약 0.77% |
| 참고: 배당원천세(15%) | 해당 | 해당 | 해당 |
표면 보수만 보면 ILIT(0.47%)이 가장 싸 보이지만, 실부담 TER로 환산하면 세 ETF가 모두 0.74~0.80% 사이로 평탄해집니다. 거래량이 적은 ILIT는 스프레드가 LIT 대비 6배에 달하기 때문입니다. 1억 원을 1년 보유한다는 가정으로 환산하면 LIT 80만 원, BATT 74만 원, ILIT 77만 원 수준 — 실질 차이는 연 6만 원에 불과합니다. 보수만 보고 ILIT를 선택할 이유는 약합니다.
핵심 — 구성종목 집중도 분석
LIT 상위 10개 보유 종목 (2026-03-31 팩트시트 기준)
| # | 종목명 | 비중 | 역할 |
|---|---|---|---|
| 1 | Rio Tinto | 22.93% | 리튬·구리 광산 (2025년 Arcadium 인수 완전 편입) |
| 2 | Panasonic Holdings | 6.62% | 일본 EV 배터리 셀 |
| 3 | Samsung SDI | 6.31% | 한국 배터리 셀 |
| 4 | TDK | 5.63% | 일본 배터리 부품 |
| 5 | Naura Technology Group | 5.60% | 중국 배터리 장비 |
| 6 | Tesla | 5.59% | 미국 EV 완성차 |
| 7 | LG Energy Solution | 5.06% | 한국 배터리 셀 (신규 진입) |
| 8 | Albemarle | 4.31% | 미국 리튬 생산자 |
| 9 | EVE Energy | 3.47% | 중국 배터리 셀 |
| 10 | BYD | 3.29% | 중국 EV+배터리 (신규 진입, CATL 이탈) |
핵심 포인트: Rio Tinto 단일종목 22.93%는 LIT 성과의 4분의 1 이상을 결정한다는 의미입니다. 2026-06월 조사 당시(20.08%)보다 비중이 더 커졌는데, Arcadium Lithium 인수 자산이 Rio Tinto 본체에 완전히 편입되며 LIT의 리튬 익스포저가 더 커진 영향으로 추정됩니다. CATL이 상위 10위에서 이탈하고 LG에너지솔루션·BYD가 새로 진입한 것도 2026년 10월 재조회에서 확인된 변화입니다.
BATT 상위 10개 보유 종목
| # | 종목명 | 비중 | 역할 |
|---|---|---|---|
| 1 | Tesla | 9.66% | 미국 EV |
| 2 | BHP Group | 7.28% | 호주 광산 (니켈·구리) |
| 3 | Freeport-McMoRan | 6.57% | 미국 구리 광산 |
| 4 | CATL | 4.68% | 중국 배터리 셀 |
| 5 | Bloom Energy | 4.66% | 미국 연료전지·ESS |
| 6 | BYD | 4.53% | 중국 EV+배터리 |
| 7 | Grupo Mexico | 3.34% | 멕시코 구리·은 |
| 8 | TDK | 2.92% | 일본 부품 |
| 9 | Samsung SDI | 2.90% | 한국 배터리 셀 |
| 10 | Teck Resources | 2.83% | 캐나다 구리·아연 |
BATT는 LIT보다 상위종목 집중도가 낮고, 공식 섹터 분류 기준으로 구리 23.26%·전기차 18.70%·니켈 14.91%·배터리 기술 12.40%·리튬 7.89%로 분산돼 있어 사실상 ‘배터리 메탈 종합 ETF’ 성격이 강합니다(Amplify ETFs 공식 자료, 2026-09-30 기준). 리튬뿐 아니라 구리·니켈까지 함께 묻어가고 싶다면 BATT가 적합합니다. 2026년처럼 리튬 가격만 급락하고 구리·니켈 관련주가 버텨준 구간에서는 이 분산이 실제로 하락을 방어해준 효과가 이번 갱신에서 확인됐습니다.
ILIT 상위 10개 보유 종목 (2026-03-31 팩트시트 기준)
| # | 종목명 | 비중 | 역할 |
|---|---|---|---|
| 1 | SQM (Sociedad Química y Minera) | 8.87% | 칠레 리튬 1위 |
| 2 | Albemarle | 8.66% | 미국 리튬 |
| 3 | Pilbara Minerals | 6.56% | 호주 리튬 광산 |
| 4 | Liontown | 6.45% | 호주 리튬 신규 |
| 5 | Lithium Americas | 4.76% | 미국 Thacker Pass 광산 |
| 6 | Cosmo Advanced Materials & Technology | 4.50% | 한국 양극재 |
| 7 | Lithium Argentina | 3.73% | 아르헨티나 리튬 (Arcadium 재편 후 신규 상장 종목) |
| 8 | Critical Metals Corp | 3.63% | 신규 진입, 비전통 광물 |
| 9 | Sigma Lithium | 3.25% | 브라질 리튬 |
| 10 | Core Lithium | 3.25% | 호주 리튬 신규 |
ILIT는 ‘리튬 광산·생산자’ 순수 노출이라 EV 완성차(Tesla)와 셀 제조사(CATL·삼성SDI)가 빠져 있습니다. 2026-06월 조사 당시에는 리튬 현물 가격 반등에 가장 민감하게 반응해 1년 수익률 +148.48%로 세 ETF 중 1위였지만, 2026-10-30 기준으로는 -23.79%로 가장 크게 추락했습니다. 가장 민감하게 올랐던 ETF가 가장 민감하게 떨어진 셈으로, ‘리튬 가격 노출이 순수할수록 변동성도 크다’는 구조적 특징이 이번에는 반대 방향으로 확인됐습니다.
시점별 수익률 (배당 포함, 기준일 2026-06-24)
| 기간 | LIT | BATT | ILIT |
|---|---|---|---|
| 최근 1년 | -3.40% | +13.93% | -23.79% |
| 3년 (연환산) | 확인 안 됨 | +11.10% | 확인 안 됨 |
| 설정 이후 (연환산) | +5.28% | -1.66% | -20.98% |
리튬 가격에만 좌우되는 ILIT·LIT와 달리, 구리·니켈·전기차까지 분산한 BATT는 2026년 하반기 리튬 재하락 구간에서도 1년 +13.93%로 셋 중 유일하게 선방했습니다. 반대로 ‘리튬 순도’가 가장 높았던 ILIT는 설정 이후 연환산 -20.98%까지 밀려, 분산이 전혀 안 된 테마 ETF가 사이클에 얼마나 크게 휘둘리는지를 다시 보여줬습니다. LIT는 13년 이상 운용된 만큼 한 사이클을 더 겪었을 뿐 ‘연 5.28%’로 장기 성과는 아직 양(+)입니다.
리스크 분석
- ① 리튬 가격 변동성: 2022년 LCE(탄산리튬) $80,000/톤 → 2024년 $10,000/톤 → 2026년 약 $16,000/톤. 광물 사이클이 ETF 성과를 좌우.
- ② 중국 집중도 리스크: 세 ETF 모두 CATL·BYD·EVE Energy 등 중국 기업 비중이 큼. 미·중 갈등 격화 시 직격탄.
- ③ 단일 종목 집중: LIT의 Rio Tinto 20%, ILIT의 Arcadium(Rio Tinto 자회사) 약 15% — 사실상 LIT+ILIT 동시 보유 시 Rio Tinto 합산 30~40% 노출.
- ④ EV 수요 둔화: 미국 IRA 보조금 축소 가능성·유럽 EV 판매 정체·중국 가격경쟁 심화는 셀 제조사 마진 압박.
- ⑤ 유동성 리스크: ILIT는 거래량이 적고, 순자산(AUM)이 2026-06월 2,160만 달러에서 2026-10월 1,085만 달러로 반년 만에 반토막 났습니다. 소형 ETF는 AUM이 일정 수준 아래로 떨어지면 운용사가 임의 청산을 결정할 수 있어, 장기 보유 시 청산 공시를 주기적으로 확인할 필요가 있습니다.
- ⑥ 환율: 원화 강세 시 달러 자산 가치 하락. 환헤지 미적용.
미국 vs 한국 — 관련 글
같은 테마의 국내 상장 버전은 국내 2차전지 ETF 완벽 비교 2026에서 다룬다. 한국 상장 ETF는 LG에너지솔루션·삼성SDI·SK온·에코프로비엠 등 한국 셀·소재 4사 중심으로 구성돼 미국 LIT/BATT/ILIT와 노출이 전혀 다릅니다. 보수도 절반 수준이지만 종목 다양성은 낮아 사실상 ‘한국 배터리 4사 ETF’에 가깝습니다. 이 글과 함께 읽으면 글로벌 vs 한국 배터리 베팅의 차이가 명확해집니다.
결론 — 투자자 성향별 추천
- 장기 보유 + 분산 우선: LIT. AUM 약 11억 달러로 세 ETF 중 가장 크고 거래도 가장 활발합니다. 1년 수익률은 -3.40%로 꺾였지만 설정 이후 연환산은 +5.28%로 장기 성과는 아직 양(+)입니다.
- 리튬 사이클에 분산해서 베팅: BATT. 구리·니켈·전기차까지 함께 담아 2026년 리튬 재하락 구간에서도 1년 +13.93%로 셋 중 유일하게 선방했습니다. 리튬 단일 베팅보다 방어적으로 접근하고 싶을 때 적합합니다.
- 리튬 가격에만 순수 베팅 (고위험): ILIT. 2026-06월 조사 당시 1년 +148.48%로 가장 화려했지만 10월 기준 -23.79%로 가장 크게 무너졌습니다. AUM도 1,085만 달러까지 줄어 청산 위험까지 겹쳐, 리튬 가격 방향에 확신이 있을 때만 소액으로 접근할 자산입니다.
- 초보자: 세 ETF 모두 단독 비중 5% 이상은 위험합니다. 반년 사이 수익률 순위가 완전히 뒤집히는 테마라면 보수적으로는 보유하지 않는 것도 여전히 합리적인 선택입니다.
FAQ
Q1. LIT와 ILIT를 같이 사면 분산되나요?
예전보다는 덜합니다. 2026-06월 조사 당시에는 LIT(Rio Tinto 20.08%)와 ILIT(Arcadium 계열, Rio Tinto 자회사 약 15%)가 사실상 같은 회사에 중복 노출됐지만, 2026-10월 기준으로는 ILIT 상위 10위 종목에서 Arcadium·Rio Tinto 연관 종목이 모두 빠졌습니다. 다만 LIT의 Rio Tinto 비중은 22.93%로 더 커져, 지금은 LIT 단독의 집중 위험이 핵심이고 LIT+ILIT를 함께 보유해서 생기는 중복 위험은 예전보다 줄었습니다.
Q2. 한국 상장 ETF로 비슷한 상품이 있나요?
TIGER 글로벌리튬&2차전지SOLACTIVE는 LIT와 같은 Solactive 지수를 추종합니다. 다만 국내 상장 환헤지·언헤지 버전 모두 보수가 0.49% 수준으로 LIT보다 저렴하고, 양도세 대신 매매차익 15.4% 배당소득세로 처리되어 절세 가능한 구간이 있습니다. 다음 글 [KR] 편에서 상세 비교 예정.
Q3. EV 둔화 우려가 있는데 지금 들어가도 되나요?
리튬 ETF는 EV뿐 아니라 ESS(데이터센터·재생에너지 저장)·전동공구·로봇 수요까지 커버합니다. 2026년 ESS 수요는 EV 대비 약 35% 수준이지만 성장률은 EV의 2배입니다. EV 단일 베팅보다는 ‘전동화 + 그리드’ 종합 베팅으로 보는 것이 적절합니다.
관련 글
- 미국 방산·우주항공 ETF 완벽 정리 2026 — ITA·XAR·PPA·UFO·ARKX 비교
- 국내 HBM·AI 칩 밸류체인 ETF 비교 — KODEX·TIGER·SOL 어디에 베팅하나
- 국내 2차전지 ETF 완벽 비교 2026 — TIGER 2차전지테마·KODEX 2차전지산업 + 미국 LIT 비교
Source: https://www.globalxetfs.com/funds/lit, https://amplifyetfs.com/batt
이 글은 2026-10-30 공개 자료 기준이며, 상품 조건·시장 데이터는 바뀔 수 있으니 투자 전 공식 안내를 확인하세요. 투자 판단의 책임은 본인에게 있습니다.
“LIT vs BATT vs ILIT — 미국 리튬·배터리 ETF 3종 비교, 수익률이 완전히 뒤집혔다 (2026-10 기준)”에 대한 1개의 생각