AI 데이터센터가 삼키는 전력량이 신재생에너지 ETF의 새로운 상승 동력이 됐다. 국내에서도 지난 7월 넷째 주(2026-07-17~24) 코스콤 ETF CHECK 집계에서 'PLUS 태양광&ESS'가 주간 수익률 18.17%로 국내 상장 ETF 전체 1위에 올랐고 'KODEX 신재생에너지액티브'도 12.26%로 4위에 이름을 올렸다(시장경제, 2026-07-25 보도, 코스콤 ETF CHECK 인용). AI 인프라 확대에 따른 전력 수요 증가와 태양광·에너지저장장치(ESS)가 그 수요를 받아낼 전력원으로 부각된 영향이라는 분석이다. 다만 이 흐름과 별개로 미국에서는 2025년 통과된 '원 빅 뷰티풀 빌(OBBBA)' 법안에 따라 2026-07-04 이후 착공하는 태양광·풍력 설비는 원칙적으로 Section 48E 투자세액공제 대상에서 제외되고, 가동 개시 시점 기준으로도 2027-12-31 이후 가동분부터는 세액공제 자체가 사라진다(RSM US, 2025-07 분석). AI 전력 수요라는 순풍과 보조금 축소라는 역풍이 동시에 부는 구간에서, 미국 상장 청정에너지·태양광 ETF 5종의 실제 구성과 성격 차이를 짚어본다.
이 글에서는 ICLN(iShares Global Clean Energy ETF), TAN(Invesco Solar ETF), QCLN(First Trust NASDAQ Clean Edge Green Energy Index Fund), FAN(First Trust Global Wind Energy ETF), PBW(Invesco WilderHill Clean Energy ETF) 5종을 총보수, 구성종목, 수익률, 리스크까지 실제 수치로 비교한다. 국내 상장 신재생에너지 ETF(KODEX K-신재생에너지액티브·TIGER 글로벌클린에너지 등)와의 정면 비교는 이 시리즈 다음 편에서 다룬다.
1) ETF 한눈에 비교
다섯 ETF 모두 '청정에너지' 카테고리로 묶이지만 실제로 담는 대상은 상당히 다르다. ICLN·PBW는 태양광·풍력·수소·연료전지까지 아우르는 광범위 클린테크형이고, TAN은 태양광에, FAN은 풍력에 좁게 집중한다. QCLN은 이름과 달리 테슬라·리비안 같은 전기차·반도체 종목 비중이 커 '청정에너지'보다는 '클린테크 전반'에 가깝다.
| 티커 | 운용사 | 기초지수 | 총보수 | 순자산(AUM) | 보유종목 수 | 성격 |
|---|---|---|---|---|---|---|
| ICLN | iShares(BlackRock) | S&P Global Clean Energy Transition Index | 0.39% | $21.3억 | Top10 51.57%(139종목) | 글로벌 태양광+풍력+수소 광범위 분산, 5종 중 순자산 최대 |
| TAN | Invesco | MAC Global Solar Energy Index | 0.70% | $8.85억 | 48종목, Top10 61.29% | 태양광 순수 노출, 집중도 가장 높음 |
| QCLN | First Trust | NASDAQ Clean Edge Green Energy Index | 0.59% | $4.97억 | 60종목, Top10 60.74% | 전기차·반도체 비중 커 '클린테크 전반'에 가까움 |
| FAN | First Trust | ISE Clean Edge Global Wind Energy Index | 0.60% | $1.89억 | 53종목, Top10 52.80% | 풍력 순수 노출, 유럽·중국 발전사 비중 높음 |
| PBW | Invesco | The WilderHill Clean Energy Index(AMEX) | 0.63% | $2.97억 | 75종목, Top10 17.88% | 5종 중 가장 잘게 분산, 소형 성장주 비중 큰 Small Growth 상품 |
표에서 실제로 갈리는 지점은 두 가지다. 첫째, ICLN은 순자산 $21.3억(2026-10-16 기준, StockAnalysis)로 5종 중 압도적으로 크고 139종목에 걸쳐 분산돼 있어 개별 종목 리스크가 상대적으로 낮다. 둘째, PBW는 총보수 0.63%(2026-10-16 기준, StockAnalysis)로 중간 수준이지만 Top10 비중이 17.88%까지 더 낮아져 5종 중 가장 잘게 쪼개진 포트폴리오를 가진다 — 다르게 말하면 어느 한 종목이 급등해도 전체 수익률에 미치는 영향이 가장 작다는 뜻이다.
2) 보수의 함정 — 총보수 vs 실부담 총비용(TER)
총보수는 ICLN 0.39%부터 TAN 0.70%까지 최대 0.31%포인트 차이가 난다(StockAnalysis, 2026-10-16 기준). 그런데 총보수보다 먼저 봐야 할 숫자는 순자산 규모다. FAN은 순자산 $1.89억(2026-10-16 기준, StockAnalysis)로 5종 중 가장 작고 얇아, 매매 시 스프레드 비용이 표면 총보수보다 크게 체감될 수 있다. 반대로 ICLN은 거래량 5,719,280주(2026-10-16 기준)로 유동성 부담이 거의 없는 편이다.
여기에 국내 투자자라면 환전 스프레드와 해외주식 매매차익·분배금 원천징수 부담도 얹어야 한다. 정확한 세율은 개인 상황과 시점에 따라 달라지므로 이 글에서 구체적인 세율을 단정하지 않는다. 최신 기준은 국세청 홈택스에서 확인하는 것이 정확하다.
3) 핵심 — 구성종목 집중도 비교 (Top 5 비중)
| 순위 | ICLN(2026-10-16) | TAN(2026-10-16) | QCLN(2026-10-16) | FAN(2026-10-16) | PBW(2026-10-16) |
|---|---|---|---|---|---|
| 1 | 차이나양쯔파워(600900) 8.62% | 넥스트파워(NXT) 10.78% | 블룸에너지 9.92% | 노르덱스(독일) 7.76% | 넥스트파워(NXT) 2.03% |
| 2 | 블룸에너지 8.53% | 퍼스트솔라 9.22% | 온세미컨덕터 8.62% | 오스테드(덴마크) 7.76% | 오르마트테크놀로지스 1.92% |
| 3 | 퍼스트솔라 7.32% | 인라이트 리뉴어블 8.54% | 모놀리식파워시스템즈 8.53% | EDP리뉴어블스(포르투갈) 7.51% | 어레이테크놀로지스 1.81% |
| 4 | 넥스트파워(NXT) 6.98% | 엔페이즈 에너지 6.92% | 테슬라 8.53% | 베스타스(덴마크) 7.23% | 퍼스트솔라 1.80% |
| 5 | 에쿼토리얼(브라질) 4.44% | HASI 5.07% | 리비안 6.35% | 차이나룽위안파워(중국) 5.91% | 케이들러 1.78% |
이 표에서 눈에 띄는 건 넥스트파워(NXT)가 ICLN·TAN·PBW 세 상품 모두에 상위 5위 안으로 겹쳐 들어간다는 점이다(TAN에서는 비중 1위 10.78%까지 올라왔다). 퍼스트솔라(FSLR)도 ICLN·TAN 두 상품의 상위 5위 안에 공통으로 들어 있어, 태양광 밸류체인의 상당 부분이 결국 같은 소수 종목으로 수렴하는 구조가 여전하다. 반면 FAN은 노르덱스·오스테드·EDP리뉴어블스·베스타스 등 유럽 풍력 대형주와 중국 차이나룽위안파워 위주라 태양광 중심 3종과 겹치는 종목이 거의 없고, PBW는 Top5 합계가 9.34%에 불과해(2026-10-16 기준) 두 달 전(11.31%)보다도 더 잘게 쪼개진, 결이 다른 소형 성장주 바스켓에 가깝다.
4) 시점별 수익률
| 티커 | 1년 수익률 | 설정 후 연평균 수익률 |
|---|---|---|
| ICLN | -2.18% | -4.28% |
| TAN | -14.47% | -7.79% |
| QCLN | -7.99% | 4.59% |
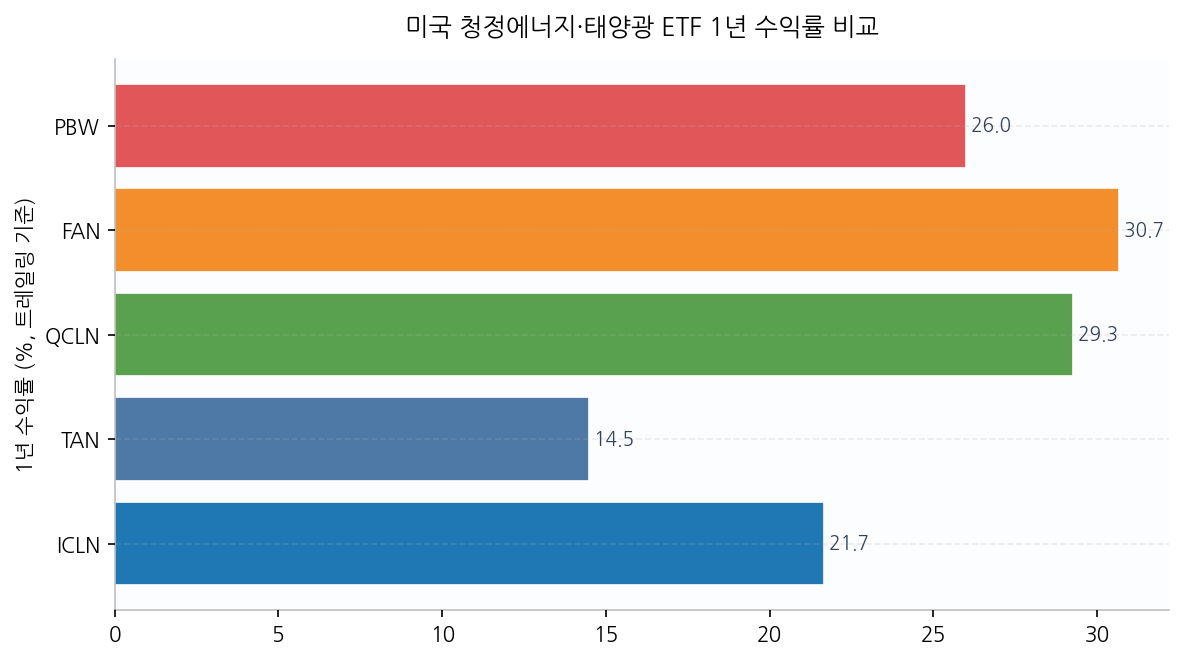
| FAN | 9.98% | 0.03% |
| PBW | -28.53% | -3.61% |
2026-08 집계 당시 FAN·QCLN이 두 자릿수 상승을 이끌었지만, 두 달 만에 판이 완전히 뒤집혔다. 2026-10-16 기준 1년 수익률은 FAN(+9.98%)만 유일하게 플러스를 지켰고 QCLN(-7.99%)·ICLN(-2.18%)·TAN(-14.47%)·PBW(-28.53%) 네 종목 모두 마이너스로 전환했다. 특히 PBW는 8월 집계 당시 1년 수익률 +26.01%로 5종 중 가장 화려했던 상품이었으나 지금은 -28.53%로 가장 큰 폭으로 꺾여, 설정 후 연평균 수익률도 -3.61%까지 밀렸다 — '최근 반등'처럼 보였던 구간이 실제로는 일시적 반등에 그쳤다는 뜻이다. 반면 FAN은 베타가 가장 낮은(아래 5번 참고) 상품인데도 유일하게 수익을 지켰고, 설정 후 연평균도 +0.03%로 플러스 전환에 성공했다 — 유럽 풍력 대형주의 실적과 PPA(전력구매계약) 기반 현금흐름이 상대적으로 덜 흔들렸기 때문으로 풀이된다. QCLN은 설정 후 연평균(+4.59%)은 5종 중 가장 높지만 최근 1년만 보면 -7.99%로 꺾여, 장기 추세와 최근 흐름이 엇갈리는 상품이라는 점을 감안해야 한다.
5) 리스크 분석
다섯 ETF의 리스크는 성격이 다른 세 층위로 나눠 볼 수 있다 — 정책 변수(세액공제), 시장 변동성(베타·밸류에이션), 구조적 제약(공급망·유동성·금리). 아래에서 순서대로 짚는다.
- 세액공제 축소(OBBBA) 리스크: 2025년 통과된 원 빅 뷰티풀 빌(OBBBA)에 따라 2026-07-04 이후 착공하는 태양광·풍력 설비는 원칙적으로 Section 48E 투자세액공제 대상에서 제외되고, 가동 개시 기준으로도 2027-12-31 이후 가동분부터는 세액공제가 사라진다(RSM US, 2025-07 분석). AI 전력 수요라는 호재와 별개로 미국 내 신규 프로젝트의 경제성 자체가 흔들릴 수 있는 구조적 변수다.
- 고변동성·고베타: 2026-10-16 기준(StockAnalysis) 베타는 PBW 1.84로 5종 중 가장 높고, QCLN 1.65·TAN 1.41이 뒤를 잇는다. 반면 FAN은 베타 0.85로 시장보다도 변동성이 낮고 ICLN도 1.10으로 상대적으로 낮은 편이라, 같은 '청정에너지 테마'라도 체감 변동성은 상품마다 꽤 다르다. 두 달 전에는 QCLN·TAN이 고베타 상품으로 꼽혔지만 지금은 PBW가 가장 변동성이 큰 상품으로 바뀌었다.
- 밸류에이션 부담: QCLN의 PE(TTM)는 37.15배로(StockAnalysis, 2026-10-16 기준) 5종 중 여전히 가장 높다. 주가는 두 달 사이 하락했는데도 PE가 오히려 높아졌다는 건 실적(분모)이 주가(분자)보다 더 빠르게 둔화됐다는 뜻으로, 밸류에이션 부담이 해소되지 않았음을 보여준다.
- 공급망·관세 리스크: TAN·ICLN 모두 진코솔라(중국)·GCL테크놀로지(중국) 등 중국계 태양광 밸류체인 종목을 담고 있어, 미국의 대중 태양광 관세·공급망 재편 정책 변화에 실적이 직접 영향을 받는다.
- 유동성 리스크: 앞서 2)번에서 짚었듯 FAN은 순자산·거래량 모두 5종 중 가장 얇다. 대량 매매 시 스프레드 비용을 감안해야 한다.
- 금리 민감도: 태양광·풍력 프로젝트는 초기 투자비가 크고 장기간에 걸쳐 회수하는 구조라 금리 변화에 민감하다. 금리 인하 국면에서는 밸류에이션에 유리하게 작용하지만, 반대 국면에서는 프로젝트 파이낸싱 비용이 즉시 부담으로 돌아온다.
6) 미국 vs 한국 — 국내 투자자가 참고할 점
국내 상장 신재생에너지 ETF(KODEX K-신재생에너지액티브·TIGER 글로벌클린에너지 등)와 ICLN·TAN의 정면 비교는 이 시리즈 다음 편에서 총보수·구성종목·수익률까지 상세히 다룬다. 그 전에 짚어둘 지점은, 국내 상장 신재생에너지 ETF 상당수가 'PLUS 태양광&ESS'·'KODEX 신재생에너지액티브'처럼 AI 전력수요 테마에 강하게 연동돼 있고(2026-07-25 기준 최근 1주 수익률 각각 18.17%·12.26%, 시장경제 보도), 이는 이번 편에서 확인한 미국 ETF의 세액공제 축소 리스크와는 결이 다른 변수라는 점이다. 국내 상품은 미국 OBBBA 세액공제 변화보다는 국내 전력구매계약(PPA) 시장 확대와 폴리실리콘·모듈 생산능력 증설 여부에 더 직접적으로 반응하는 구조에 가깝다. 실제 보유종목 대조는 다음 편에서 확인할 부분이다.
앞서 이 시리즈에서 다룬 국내 원자력·SMR ETF 비교편, 국내 로봇·자동화 ETF 비교편에서도 반복적으로 확인됐듯, 같은 '전력 인프라' 큰 그림 안에서도 국내와 미국 상장 상품의 실제 리스크 요인은 상당히 다를 수 있다. 오늘 다룬 ICLN·TAN·QCLN·FAN·PBW의 세액공제 축소 리스크도 매수 전 반드시 확인해야 할 부분이다.
7) 결론 — 투자자 성향별 추천
- 순자산·유동성을 최우선으로 본다면: ICLN — 순자산 $21.3억로 5종 중 가장 크고 139종목에 걸쳐 분산돼 개별 종목 리스크도 낮다. 총보수 0.39%로 5종 중 가장 저렴하고, 베타도 1.10으로 5종 중 두 번째로 낮아 변동성 부담도 상대적으로 적은 편이다. 다만 1년 수익률은 -2.18%로 마이너스 전환했다는 점은 감안해야 한다.
- 태양광 밸류체인에 좁고 깊게 베팅하고 싶다면: TAN — 48종목, Top10 61.29%로 가장 집중돼 있고 태양광 순수 노출을 원할 때 가장 직접적이다. 단, 총보수 0.70%로 5종 중 가장 높고 1년 수익률도 -14.47%로 5종 중 두 번째로 크게 꺾였다는 점을 감수해야 한다.
- 풍력 밸류체인과 상대적으로 낮은 변동성을 함께 원한다면: FAN — 베타 0.85로 5종 중 가장 낮고, 1년 수익률(+9.98%)도 5종 중 유일하게 플러스를 지켰다. 대신 순자산 $1.89억로 유동성이 가장 얇다는 점은 감내해야 한다.
- 가장 잘게 분산된 소형 성장주 바스켓을 원한다면: PBW — Top10 비중 17.88%로 5종 중 가장 넓게 분산됐다. 대신 베타 1.84로 5종 중 변동성이 가장 크고, 1년 수익률도 -28.53%로 가장 크게 꺾여 설정 후 연평균 수익률도 -3.61%까지 밀렸다는 장기 트랙레코드는 반드시 감안해야 한다.
FAQ
Q1. ICLN과 TAN 둘 다 '태양광 관련 ETF'인데 뭐가 다른가?
ICLN은 태양광뿐 아니라 풍력·수소·연료전지까지 폭넓게 담아 139종목에 분산돼 있고 순자산도 $21.3억로 가장 크다(2026-10-16 기준). 반면 TAN은 48종목으로 태양광 밸류체인에만 좁게 집중해, Top10 비중도 TAN(61.29%)이 ICLN(51.57%)보다 높다. 태양광 하나에 집중 베팅하고 싶다면 TAN, 청정에너지 전반에 분산하고 싶다면 ICLN 쪽에 가깝다.
Q2. QCLN은 왜 이름과 달리 테슬라·리비안 같은 전기차 종목이 많은가?
QCLN이 추종하는 NASDAQ Clean Edge Green Energy Index는 태양광·풍력 발전 기업뿐 아니라 전기차·배터리·전력반도체 기업까지 '청정에너지 밸류체인'으로 폭넓게 정의한다. 그 결과 Top5에 모놀리식파워시스템즈·테슬라·온세미컨덕터가 나란히 들어가 순수 태양광·풍력 상품인 TAN·FAN과는 성격이 상당히 다르다.
Q3. 미국 세액공제가 축소되는데 지금 청정에너지 ETF에 들어가도 되나?
AI 데이터센터 전력 수요 확대라는 단기 호재와, 2026-07-04 이후 착공분부터 Section 48E 세액공제가 원칙적으로 사라지는 구조적 역풍이(RSM US, 2025-07) 동시에 존재하는 구간이다. 2026-10-16 기준으로는 QCLN·ICLN·TAN·PBW 네 종목 모두 1년 수익률이 마이너스로 돌아섰고 FAN만 유일하게 +9.98%를 지켰다 — 두 달 전 호재로 보였던 가격 흐름이 실제로는 오래가지 못했다는 뜻이다. 단기 모멘텀보다는 세액공제 축소 같은 구조적 정책 리스크가 가격에 더 크게 반영되기 시작한 시점일 수 있다는 점을 감안해야 한다.
이번 편은 이 시리즈에서 AI·반도체, 2차전지, 방산, 헬스케어, 로봇·자동화, 우라늄·원자력(미국 우라늄·원자력 ETF 비교)에 이은 일곱 번째 테마다. 다음 편에서는 국내 상장 신재생에너지 ETF(KODEX K-신재생에너지액티브·TIGER 글로벌클린에너지)를 이번 편의 ICLN·TAN과 정면 비교한다.
이 글은 2026-10-16 공개 자료 기준이며, 상품 조건·세법은 바뀔 수 있으니 가입·신고 전 공식 안내를 확인하세요. 투자 판단의 책임은 본인에게 있습니다.