1. 인트로 — 왜 지금 인도 ETF인가
2026년 9월 25일 기준, 미국에 상장된 인도 ETF 4종의 최근 1년 성과는 나란히 마이너스권이다. iShares MSCI India ETF(INDA)는 최근 1년 총수익률 -9.25%, iShares India 50 ETF(INDY)는 -11.68%를 기록했다(2026-09-25 기준, stockanalysis.com). 같은 기간 인도 4종 ETF는 모두 마이너스 수익률을 기록해, 상대적으로 부진한 국면에 있었다. 그럼에도 인도 ETF를 다시 들여다볼 이유는 두 가지로 압축된다. 밸류에이션 면에서 INDA의 PER은 19.97배(2026-09-25 기준, stockanalysis.com)로 미국 대형주 지수 대비 낮은 편이고, 변동성 면에서는 INDA의 베타가 0.44에 불과해(2026-09-25 기준, stockanalysis.com) 미국 시장과의 동조성이 낮다. 포트폴리오 분산 관점에서 인도는 여전히 매력적인 후보로 거론된다.
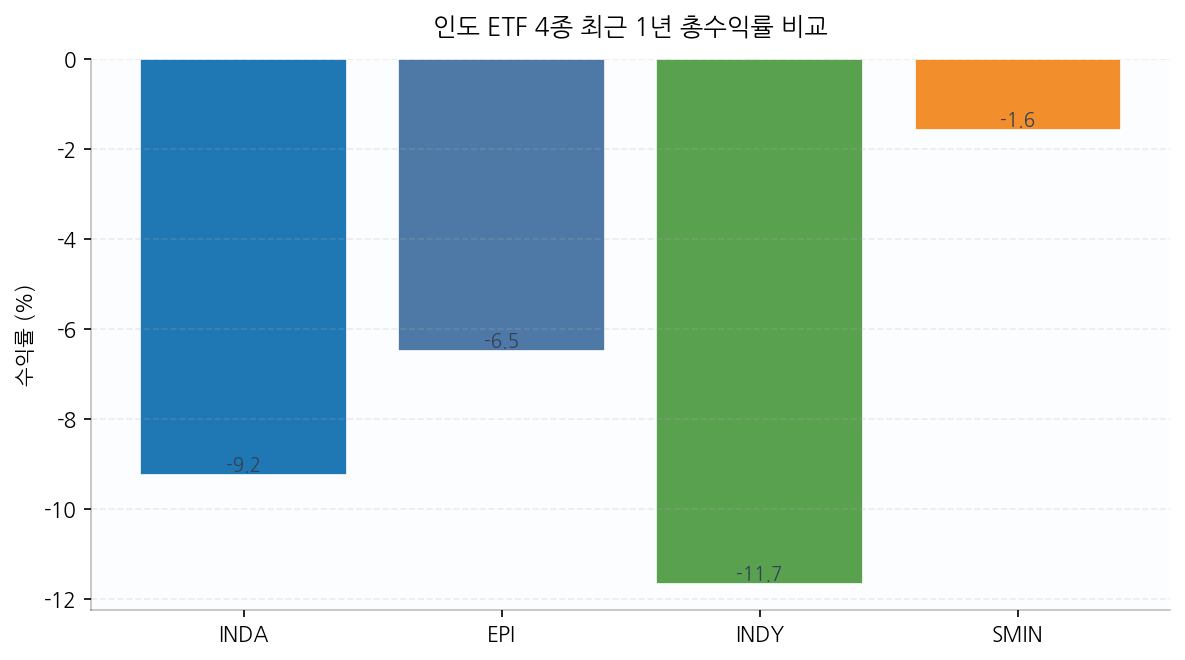
인도 ETF 4종은 겉보기엔 비슷해 보여도 추종지수와 종목 선정 방식이 완전히 다르다. 같은 “인도 ETF”라는 이름 아래 대형주 중심 지수부터 이익가중 방식, 블루칩 50종목, 소형주까지 성격이 갈린다. 이 글에서는 INDA, EPI, INDY, SMIN 네 종목을 보수·구성종목·수익률·리스크 순으로 뜯어보고, 어떤 투자자에게 어떤 상품이 맞는지 짚는다. 국내 상장 인도 ETF(KODEX·KOSEF 등) 비교는 다음 편에서 이어간다.
2. ETF 한눈에 비교
| 티커 | 운용사 | 총보수 | 순자산 | 보유종목수 | 운용방식 | 성격 |
|---|---|---|---|---|---|---|
| INDA | BlackRock(iShares) | 0.61% | $6.18B | 171개 | 패시브(MSCI India 추종) | 대형주 중심 시가총액가중 |
| EPI | WisdomTree | 0.84% | $1.92B | 580개 | 패시브(WisdomTree India Earnings Index 추종) | 이익가중, 광범위 분산 |
| INDY | BlackRock(iShares) | 0.65% | $512.80M | 55개 | 패시브(Nifty 50 추종) | 블루칩 50종목 집중 |
| SMIN | BlackRock(iShares) | 0.74% | $763.38M | 460개 | 패시브(MSCI India Small Cap 추종) | 소형주, 고변동성 |
(2026-09-25 기준, stockanalysis.com 팩트시트 데이터)
표에서 바로 읽히는 차이는 두 가지다. 하나는 순자산 규모로, INDA($6.18B)와 INDY($512.80M) 사이의 격차는 12배에 달하며 유동성과 스프레드 차이로 그대로 이어진다(2026-09-25 기준, stockanalysis.com). 다른 하나는 종목 수다. INDY는 55종목에 집중 투자하는 반면 EPI는 580종목으로 거의 인도 증시 전체를 담는다. 같은 “인도 투자”라는 말이 실제로는 전혀 다른 포트폴리오를 가리킨다.
3. 보수의 함정 — 총보수 vs 실부담 총비용(TER)
| 티커 | 운용보수(Expense Ratio) | 추가 비용 요인 | 실질 체감 비용 |
|---|---|---|---|
| INDA | 0.61% | 대형주 중심이라 회전율 낮음, 매매 스프레드 상대적으로 좁음 | 표시 보수와 큰 괴리 없음 |
| EPI | 0.84% | 이익가중 리밸런싱 비용 + 580종목 관리 비용 | 4종 중 가장 높은 총보수, 실질 비용도 가장 큼 |
| INDY | 0.65% | 순자산 소규모($512.80M)로 스프레드 상대적으로 넓을 수 있음 | 표시 보수보다 매매 비용 부담 가능성 |
| SMIN | 0.74% | 소형주 460종목, 유동성 낮은 종목 편입으로 추적오차 발생 여지 | 보수 외 추적오차 리스크 추가 |
총보수만 보면 INDA(0.61%)가 가장 저렴하고 EPI(0.84%)가 가장 비싸다(2026-09-25 기준, stockanalysis.com). 그런데 표시된 운용보수가 전부는 아니다. INDY는 순자산이 $512.80M으로 4종 중 가장 작아(2026-09-25 기준, stockanalysis.com) 매도 시 스프레드가 벌어질 위험이 있고, SMIN은 소형주 460종목을 담다 보니 지수 추적오차가 대형주 ETF보다 커질 수 있다. 총보수 숫자만으로 저렴한 상품을 고르기보다, 순자산 규모와 기초자산의 유동성까지 함께 봐야 실제 체감 비용을 가늠할 수 있다. 같은 지수를 추종해도 운용사별 실제 수익률이 벌어지는 사례는 TIGER·SOL·KODEX 국내 미국배당 ETF 비교글에서도 확인된다 — 표시 보수만으로는 설명되지 않는 격차였다.
4. 핵심 — 구성종목 집중도 분석 (Top 5)
| 순위 | INDA | 비중 | INDY | 비중 |
|---|---|---|---|---|
| 1 | HDFC은행 | 6.54% | HDFC은행 | 10.56% |
| 2 | ICICI은행 | 5.58% | ICICI은행 | 9.04% |
| 3 | 릴라이언스인더스트리 | 5.46% | 릴라이언스인더스트리 | 7.79% |
| 4 | 바르티에어텔 | 3.92% | 바르티에어텔 | 5.17% |
| 5 | 인포시스 | 2.40% | 라센&투브로 | 4.27% |
(2026-09-25 기준, stockanalysis.com 보유내역)
INDA의 상위 10종목 비중 합은 34.48%인 반면(2026-09-25 기준, stockanalysis.com), INDY는 상위 10종목이 53.46%를 차지한다(2026-09-25 기준, stockanalysis.com). 55종목만 담는 INDY 구조상 당연한 결과지만, 이는 HDFC은행·ICICI은행 두 금융주에만 전체 자산의 20% 가까이가 몰려 있다는 뜻이기도 하다. 인도 은행권에 금리 충격이나 부실채권 이슈가 터지면 INDY가 INDA보다 훨씬 크게 흔들린다. 반대로 EPI는 상위 10종목 비중이 86.22%에 달하지만(2026-09-25 기준, stockanalysis.com) 이는 착시에 가깝다 — 1위 항목이 자체 인도 투자 포트폴리오(Wt India Investment Portfolio Inc)로 76.23%를 차지하는 구조적 특성 때문이며, 실제 개별 기업 집중도는 오히려 낮다.
5. 시점별 수익률 (2026-09-25 기준)
| 티커 | 최근 1년 총수익률 | 설정 후 연평균 수익률 | 상장일 |
|---|---|---|---|
| INDA | -9.25% | +5.72% | 2012-02-02 |
| EPI | -6.49% | +3.83% | 2008-02-22 |
| INDY | -11.68% | +4.64% | 2009-11-18 |
| SMIN | -1.59% | +8.87% | 2012-02-08 |
(2026-09-25 기준, stockanalysis.com 배당 재투자 포함 총수익률)
최근 1년만 보면 4종 모두 마이너스지만 낙폭 차이가 크다. 대형 블루칩에 집중한 INDY가 -11.68%로 가장 부진했고, 소형주 중심 SMIN은 -1.59%로 낙폭이 훨씬 작았다(2026-09-25 기준, stockanalysis.com). 여기서 헷갈리기 쉬운 지점이 하나 있다 — 통상 소형주는 대형주보다 변동성이 커서 하락장에 더 크게 밀리는 게 일반적인데, 이번 구간에서는 반대로 SMIN의 낙폭이 가장 작았다. 최근 1년이 인도 대형 은행·통신주 중심의 조정 국면이었고, 소형주 섹터 구성이 달라 상대적으로 덜 흔들렸다고 해석할 수 있다. 설정 이후 장기 연평균으로 보면 SMIN(+8.87%)이 4종 중 가장 높은 수익률을 기록하고 있어(2026-09-25 기준, stockanalysis.com), 이번 조정 구간의 낙폭만으로 SMIN이 항상 방어적이라고 단정하기는 어렵다.
6. 리스크 분석
- 집중 리스크: INDY는 상위 10종목 비중이 53.46%로(2026-09-25 기준, stockanalysis.com) 금융주 충격에 취약하다.
- 유동성 리스크: INDY 순자산은 $512.80M으로(2026-09-25 기준, stockanalysis.com) 4종 중 가장 작아 급락장에서 스프레드가 벌어질 수 있다.
- 소형주 변동성: SMIN은 PER 28.75배로(2026-09-25 기준, stockanalysis.com) 4종 중 밸류에이션 부담이 가장 크고, 460개 소형주 특성상 개별 종목 충격이 지수 추적오차로 이어지기 쉽다.
- 환노출: 4종 모두 환헤지가 없는 구조로, 루피화 약세 국면에서는 지수 상승분을 환손실이 상쇄할 수 있다. 환노출 구조가 수익률에 미치는 영향은 국내 신재생에너지 ETF와 ICLN 비교글에서도 비슷한 패턴으로 확인된다.
- 구조적 리스크(EPI): EPI는 상위 비중 대부분이 자체 인도 투자 포트폴리오로 묶여 있어(2026-09-25 기준, stockanalysis.com) 개별 종목 분석만으로는 실제 익스포저를 온전히 파악하기 어렵다.
7. 미국 vs 한국 비교
이번 글은 Pair 10의 미국편으로, 국내 상장 인도·베트남 ETF(KODEX 인도Nifty50, KOSEF 인도Nifty50, KINDEX 베트남VN30 등)와의 정면 비교는 다음 국내편에서 다룬다. 참고로 국내 투자자가 미국 상장 INDA·INDY 등을 직접 매수하려면 해외주식 계좌를 통한 원화-달러 환전이 필요하며, 2026-09-27 기준 원달러 환율은 약 1,354원 수준이다(2026-09-27 기준, alphasquare.co.kr). 환전 수수료와 양도소득세(해외주식 250만원 초과분 22%) 부담까지 고려하면, 국내 상장 인도 ETF가 세제·환전 측면에서 접근성이 더 나을 수 있다는 점을 다음 국내편에서 총보수·수익률과 함께 정량 비교할 예정이다.
8. 결론 — 투자자 성향별 추천
총보수 0.61%로 4종 중 가장 낮고 171종목에 분산돼 개별 종목 리스크가 상대적으로 작다는 점에서(2026-09-25 기준, stockanalysis.com), 보수와 분산도를 우선하는 투자자에게는 INDA가 합리적인 선택이다. 상위 10종목 비중 53.46%(2026-09-25 기준, stockanalysis.com)라는 집중도와 $512.80M의 작은 순자산 규모를 감수할 수 있다면, 인도 대형주 성장에 베팅하려는 투자자는 INDY 쪽으로 기울 만하다. 설정 후 연평균 8.87%(2026-09-25 기준, stockanalysis.com)라는 트랙레코드는 장기 고수익을 노리는 투자자의 시선을 끌지만, PER 28.75배라는 밸류에이션 부담이 추가 조정 국면에서 하방 압력으로 작용할 수 있다는 점에서 SMIN은 단기 변동성을 어느 정도 견딜 수 있는 경우에만 고려 대상이 된다. EPI는 총보수가 가장 높고(0.84%) 구조가 복잡해 굳이 우선순위에 둘 이유는 크지 않다.
9. FAQ
Q1. INDA와 INDY 중 어느 쪽이 더 안전한가?
A. 분산 측면에서는 171종목을 담는 INDA가 55종목의 INDY보다 개별 종목 리스크가 낮다(2026-09-25 기준, stockanalysis.com). 다만 ‘안전’의 기준을 변동성(베타)으로 보면 INDA(0.44)와 INDY(0.43)는 큰 차이가 없다(2026-09-25 기준, stockanalysis.com).
Q2. 소형주 ETF인 SMIN이 왜 최근 1년 수익률이 가장 좋았나?
A. 최근 1년 조정이 대형 은행·통신주 중심이었고 SMIN 편입 종목군의 섹터 구성이 달라 상대적으로 낙폭이 작았다(-1.59%, 2026-09-25 기준, stockanalysis.com). 이는 소형주가 항상 더 안전하다는 뜻이 아니라 이번 구간에 한정된 특수성으로 봐야 한다.
Q3. 환헤지가 안 되는데 루피화 약세면 무조건 손해인가?
A. 지수가 오르더라도 루피화가 달러 대비 약세면 환손실이 지수 상승분을 일부 상쇄할 수 있다. 반대로 루피화가 강세로 돌아서면 환차익이 추가된다 — 즉 환노출은 양방향 리스크이지 일방적 손해 요인은 아니다.
10. 관련 글
다음 편에서는 국내 상장 인도·베트남 ETF(KODEX 인도Nifty50, KOSEF 인도Nifty50, KINDEX 베트남VN30)를 이번 INDA/INDY 데이터와 비교한다. 발행 후 이 섹션에 링크를 추가한다. 신흥국·배당 ETF의 총보수·수익률 비교 방법론이 궁금하다면 미국 배당귀족·배당성장 ETF 6종 비교글과 국내 커버드콜 ETF 5종 비교글도 참고할 만하다.