핵심 한 줄: 주택담보대출은 LTV(집값)·DTI(소득 대비 주담대+기타이자)·DSR(소득 대비 모든 대출 원리금) 세 관문을 동시에 통과해야 하며, 2026-07-01부터 지방 주담대까지 스트레스 DSR 3단계(가산 1.5%p)가 전면 적용돼 연소득 1억 원 기준 한도가 최대 1.02억 원 줄었습니다.
집을 사려고 은행에 가면 가장 먼저 듣는 단어가 LTV·DTI·DSR입니다. 셋 다 “내가 얼마까지 빌릴 수 있는가”를 결정하지만, 보는 기준이 완전히 다르고, 셋 중 가장 빡빡한 한 가지가 최종 한도를 결정합니다. 2026년 7월부터는 지방 주담대까지 스트레스 DSR 3단계가 전면 적용되면서 한도가 추가로 줄었습니다. 이 글은 세 지표를 한 번에 정리하고 본인 상황별로 어디서 막히는지 빠르게 판별하는 가이드입니다.
목차
- LTV·DTI·DSR 한눈에 비교
- 2026년 한도 기준표
- 스트레스 DSR 3단계 — 지방까지 전면 적용된 지금
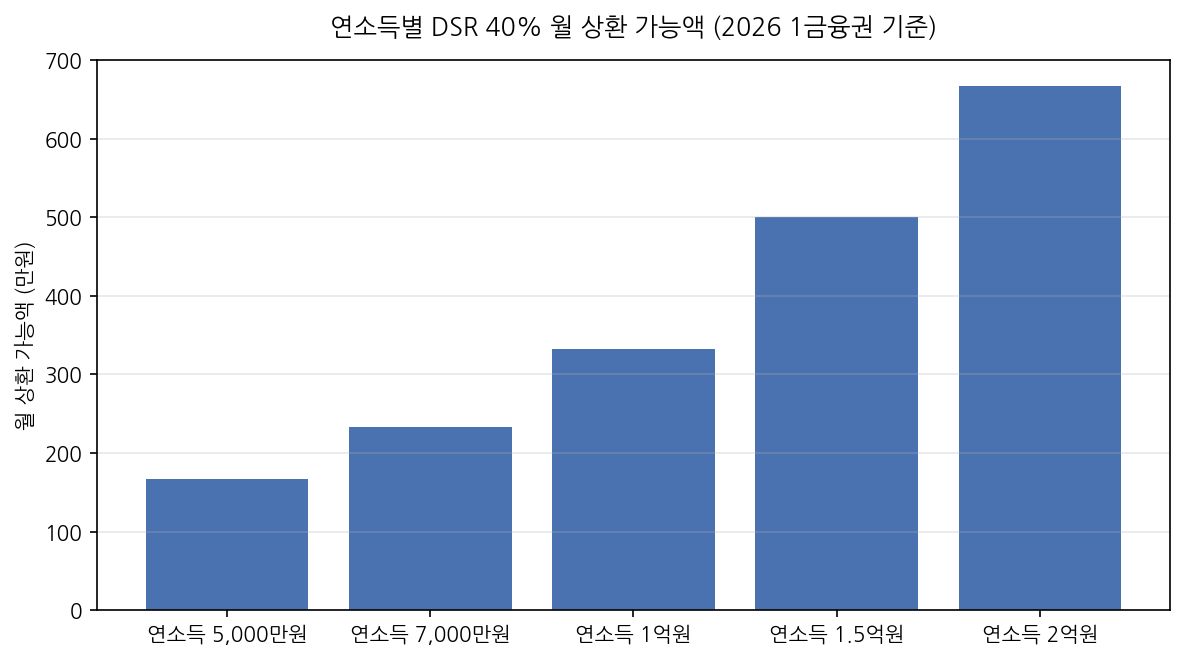
- 연소득별 DSR 40% 월 상환 가능액 (계산기 대신 쓰는 표)
- 실전 사례 — 연소득 1억, 9억 아파트 매수자의 진짜 한도
- 한도를 늘리는 합법적 6가지 방법
- FAQ
- 상황별 추천
1. LTV·DTI·DSR 한눈에 비교
| 구분 | LTV | DTI | DSR |
|---|---|---|---|
| 무엇을 보나 | 집값 대비 대출 | 소득 대비 주담대 원리금 + 기타대출 이자 | 소득 대비 모든 대출 원리금 |
| 분자 | 주담대 금액 | 주담대 원리금 + 기타대출 이자 | 주담대 + 신용대출 + 카드론 + 학자금 등 원리금 전부 |
| 분모 | 담보가치(KB시세·감정가 중 낮은 값) | 연소득 | 연소득 |
| 2026 상한 | 40~80% (지역·자격별) | 40~60% | 1금융 40% / 2금융 50% |
| 한도가 막히는 사람 | 고가 주택을 적은 자기자본으로 살 때 | 주담대 자체가 큰 사람 | 신용대출·카드론·자동차할부 많은 사람 |
한 줄 요약: LTV는 집값 기준, DTI는 “집 빚 + 다른 빚 이자” 기준, DSR은 “모든 빚 원리금” 기준. 셋 중 가장 빡빡한 게 최종 한도입니다. 신용대출이 많거나 자동차 할부를 끼고 있으면 LTV가 아무리 넉넉해도 DSR에서 막힙니다.
2. 2026년 한도 기준표
LTV (담보가치 기준)
| 구분 | 비규제지역 무주택 | 조정대상지역 | 투기·투기과열지구 |
|---|---|---|---|
| 일반 무주택자 | 70% | 50% | 40% |
| 생애최초 | 80% | 80% | 80% (수도권 한도 6억 원) |
| 1주택자(처분 조건) | 60% | 40% | 30% |
| 2주택 이상 다주택 | 60% (지역별 추가 제한) | 0% | 0% |
담보가치는 KB시세·한국부동산원 시세·은행 감정가 중 가장 낮은 값입니다. “9억짜리 아파트인데 LTV 70%면 6.3억 나오겠지”라고 계산했는데 KB시세가 8.4억이라 5.88억밖에 안 나오는 일이 흔합니다.
DTI (수도권 중심)
- 수도권 일반: 50%
- 비수도권: 60% (또는 적용 면제 지역)
- 정책 모기지(디딤돌·보금자리론): 60%
DTI는 “주담대 원리금 + 기타대출 이자만“이라 신용대출 원금이 빠집니다. 그래서 DTI는 통과하지만 DSR에서 막히는 경우가 가장 흔합니다.
DSR (전 금융권 기준)
- 1금융권 은행: 40%
- 2금융권 (상호금융·캐피탈·저축은행): 50%
- 정책대출: 별도 한도 적용(예외)
3. 스트레스 DSR 3단계 — 지방까지 전면 적용된 지금
스트레스 DSR은 “미래에 금리가 오를 수 있다”는 전제로 현재 금리에 가산금리를 더한 뒤 한도를 산정하는 제도입니다. 실제로 내가 내는 이자는 그대로지만, 은행이 “이 사람이 갚을 수 있는 한도”를 더 보수적으로 계산합니다.
| 단계 | 가산금리 | 적용 시기 (수도권/규제지역) | 적용 시기 (지방 주담대) |
|---|---|---|---|
| 1단계 | 0.38%p | 2024년 2월 ~ 8월 | 2024년 2월 ~ 8월 |
| 2단계 | 0.75%p | 2024년 9월 ~ 2025년 6월 | 2025년 7월 ~ 2026년 6월 30일 |
| 3단계 | 1.50%p | 2025년 7월 1일부터 시행 중 | 2026년 7월 1일부터 시행 중 |
지방 주담대 차주는 정부가 두 차례 유예한 덕에 그동안 2단계(0.75%p)만 부담했지만, 2026년 7월 1일부터 3단계(1.50%p)가 전면 적용되고 있습니다. 6월 안에 실행된 신규/대환 주담대와 7월 이후 신규/대환의 한도 차이가 그대로 발생했습니다.
3단계 적용 후 한도가 얼마나 줄어드나
금융위원회·시중은행 시뮬레이션 기준, 연소득 1억 원·30년 만기·변동금리 4.5% 차주의 주담대 한도:
| 구분 | 변동금리 한도 | 적용 전 대비 |
|---|---|---|
| 스트레스 DSR 적용 전 | 6억 5,800만 원 | 기준 |
| 3단계 적용 후 (수도권/규제지역) | 5억 5,600만 원 | -1억 200만 원 |
고정금리·혼합형은 가산금리가 줄거나 면제됩니다. 한도가 빡빡하다면 변동 대신 5년 고정·혼합형으로 갈아타는 것만으로 수천만 원의 한도가 더 나옵니다.
4. 연소득별 DSR 40% 월 상환 가능액 (계산기 대신 쓰는 표)
| 연소득 | 연간 상한 (DSR 40%) | 월 상환 가능액 |
|---|---|---|
| 5,000만 원 | 2,000만 원 | 약 167만 원 |
| 7,000만 원 | 2,800만 원 | 약 233만 원 |
| 1억 원 | 4,000만 원 | 약 333만 원 |
| 1.5억 원 | 6,000만 원 | 약 500만 원 |
| 2억 원 | 8,000만 원 | 약 667만 원 |
주의: 이 “월 상환 가능액”은 주담대 원리금만이 아니라 신용대출·카드론·학자금·자동차할부 등 모든 대출의 원리금 합계가 넘으면 안 되는 천장입니다. 이미 신용대출 월 50만 원, 자동차할부 월 60만 원을 내고 있다면 연소득 7,000만 원 차주가 새로 받을 수 있는 주담대 원리금은 233-50-60=월 123만 원까지로 쪼그라듭니다.
5. 실전 사례 — 연소득 1억, 9억 아파트 매수자
가정: 비규제지역 무주택자, KB시세 9억 원 아파트, 연소득 1억 원, 기존 대출 없음, 변동금리 4.5%, 30년 만기.
| 관문 | 계산 | 이 사람의 한도 |
|---|---|---|
| LTV 70% | 9억 × 70% | 6.30억 원 |
| DTI 50% (수도권) | 연 5,000만 원 / 30년 4.5% 환산 | 약 5.85억 원 |
| DSR 40% + 스트레스 3단계 | 변동금리 4.5% + 1.5%p 가산 | 5.56억 원 |
최종 한도 = 5.56억 원. LTV·DTI는 통과하는데 DSR(스트레스 3단계 포함)이 가장 빡빡해서 한도를 결정합니다. 같은 사람이 7월 전에 지방에서 실행했으면 5.85억 원 가까이 나왔을 한도가, 7월 이후엔 약 3,000만 원 줄었습니다.
6. 한도를 늘리는 합법적 6가지 방법
- 고정/혼합금리 선택: 변동 대비 스트레스 가산금리가 작아 한도가 늘어납니다.
- 30년 → 40년 만기 연장: 월 상환액이 줄어 DSR 분자가 작아집니다 (총이자는 늘어남에 유의).
- 기존 신용대출·카드론 상환: DSR 분자에 모든 원리금이 들어가므로 가장 즉효적입니다.
- 자동차 할부 일시 상환: 월 60~80만 원 짜리 할부를 갚으면 그만큼 주담대 한도가 늘어납니다.
- 배우자 합산(공동명의): 부부합산 소득을 인정받아 DSR 분모가 커집니다.
- 정책대출 활용: 디딤돌·보금자리론은 DTI 60%, 일부 DSR 예외 적용.
FAQ
Q1. LTV·DTI·DSR 중 하나만 통과하면 되나요?
아닙니다. 셋 모두 동시 통과해야 합니다. 셋 중 가장 작은 금액이 최종 한도입니다.
소득 구간별로 주담대와 신용대출 한도가 어떻게 달라지는지는 연소득별 주담대·신용대출 한도표에서 구간별로 나눠 비교했습니다. 같은 집값이라도 연소득에 따라 DSR에서 막히는 지점이 달라지므로, 본인 소득 구간에 가까운 행을 먼저 확인해 보세요.
Q2. 스트레스 DSR이 적용되면 실제 이자도 오르나요?
아닙니다. 이자는 그대로이고 “내가 빌릴 수 있는 한도”만 줄어듭니다. 은행이 미래 금리 인상 가능성을 가정해 한도를 보수적으로 계산하는 제도입니다.
Q3. 정책대출(디딤돌·보금자리론)도 스트레스 DSR이 적용되나요?
일부 예외가 있습니다. 디딤돌·보금자리론은 별도 DTI 60% 한도가 우선 적용되며, 스트레스 가산도 일반 주담대보다 완화돼 적용됩니다. 단, 신청 자격(소득·주택가격 상한)을 충족해야 합니다.
결론 — 상황별 추천
- 지방 주담대를 검토 중 → 스트레스 DSR 3단계가 이미 전면 적용 중이므로, 변동금리 대신 고정·혼합형으로 가산금리 부담을 줄이는 방법부터 확인.
- 수도권/규제지역에서 한도가 빡빡한 무주택자 → 변동금리 대신 5년 고정·혼합형 + 40년 만기로 한도 추가 확보.
- 연소득 7,000만 원 이하인데 신용대출이 1,000만 원 이상 → 신용대출 먼저 상환 후 주담대 신청. DSR 분자 가장 큰 절감.
- 생애최초 + 비규제지역 → LTV 80% 한도가 살아 있어 가장 유리. 단 수도권은 한도 상한 6억 원 체크.
- 다주택자·1주택 처분 조건 매수자 → LTV가 가장 빡빡한 관문. 자기자본 비중 재점검 필요.
관련 글
Source: https://www.fsc.go.kr/no010101/84617
이 글은 2026-11-02 공개 자료 기준이며, 상품 조건·세법은 바뀔 수 있으니 가입·신고 전 공식 안내를 확인하세요. 투자 판단의 책임은 본인에게 있습니다.
“LTV·DSR·DTI 완벽 비교 2026 — 주담대 한도 계산법 + 지방 스트레스 DSR 3단계 적용 현황 (2026-11 기준)”에 대한 4개의 생각